Assurance agence marketing : la RC pro ne couvre pas tous vos risques
Une campagne diffusée avec un visuel non autorisé, un budget publicitaire mal paramétré ou un compte client compromis peuvent engager la responsabilité d’une agence marketing. Pour choisir une assurance adaptée, la priorité est de couvrir les dommages causés aux clients, puis les risques qui menacent votre propre activité. La responsabilité civile professionnelle constitue le socle à examiner, mais elle ne remplace ni une protection cyber ni une couverture des locaux et du matériel.
Partir des missions de l’agence, pas du nom du contrat
Deux agences marketing peuvent avoir des besoins très différents. Une structure spécialisée dans le conseil stratégique n’a pas les mêmes expositions qu’une agence qui produit des contenus, administre des sites et pilote des campagnes payantes. Le contrat doit correspondre aux prestations réellement réalisées, et pas seulement à une désignation générale comme « conseil en communication ».
Testez vos repères sur l’assurance d’une agence marketing
Six questions pour vérifier les notions essentielles. Choisissez une seule réponse par question.
Déclarer toutes les activités qui peuvent engager votre responsabilité
Lors de la souscription, présentez précisément vos missions : stratégie de marque, référencement naturel, achat média, community management, création graphique, production vidéo, développement web ou gestion de bases de contacts. Signalez également les prestations confiées à des freelances. Une activité absente du périmètre assuré peut provoquer une difficulté de prise en charge, même si elle représente une faible part du chiffre d’affaires.
Vos accès techniques comptent autant que vos livrables. Détenir les droits administrateur d’un compte publicitaire, publier directement sur un réseau social ou intervenir sur une boutique en ligne vous expose à des incidents différents de ceux d’une mission limitée à des recommandations.
L’assurance est-elle obligatoire pour une agence marketing ?
En France, une agence exerçant uniquement des activités de marketing et de communication non réglementées n’est généralement pas soumise à une obligation légale de souscrire une RC professionnelle. Une obligation peut toutefois découler d’une activité particulière ou d’un engagement contractuel. Il faut donc vérifier votre situation réelle plutôt que vous fier au seul intitulé de votre entreprise.
En pratique, certains clients exigent une attestation avant de signer. Examinez leurs demandes dès la négociation : montant minimal garanti, couverture internationale ou maintien de l’assurance pendant la mission. Une attestation ne prouve pas, à elle seule, que tous les engagements du contrat client sont assurés.
Distinguer les garanties selon ce qui subit le dommage
Le terme « assurance professionnelle » recouvre plusieurs protections. Pour éviter les doublons et les angles morts, posez une question simple : qui subit la perte, et à la suite de quel événement ? Un client lésé par une erreur, une agence paralysée par une attaque et un ordinateur volé ne relèvent pas nécessairement de la même garantie.
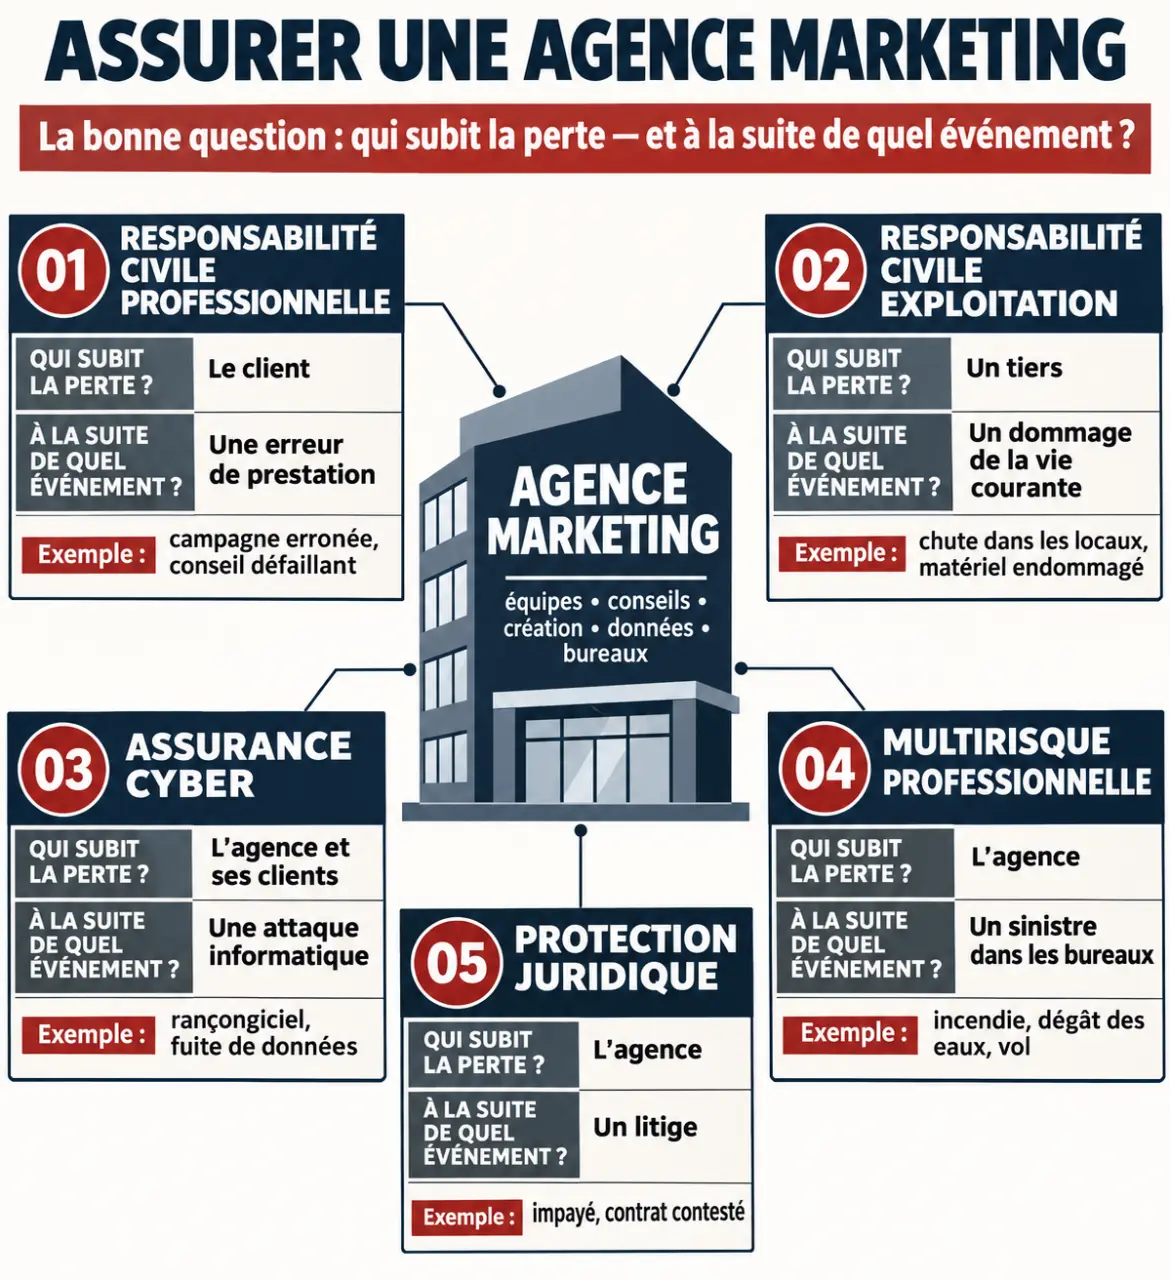
| Garantie à examiner | Situation concernée | Point à vérifier |
|---|---|---|
| Responsabilité civile professionnelle | Un client réclame réparation après une erreur dans une prestation. | Couverture des dommages immatériels non consécutifs. |
| Responsabilité civile exploitation | Un dommage survient dans la vie courante de l’agence, hors erreur de prestation. | Personnes, déplacements et événements couverts. |
| Assurance cyber | Une attaque compromet des données ou interrompt les outils de travail. | Assistance technique, frais de gestion de crise et pertes couvertes. |
| Multirisque professionnelle | Un sinistre touche les bureaux ou le matériel. | Conditions de couverture du vol et du matériel nomade. |
| Protection juridique | Un différend nécessite un accompagnement juridique. | Domaines couverts, seuils d’intervention et exclusions. |
La RC pro : essentielle pour les préjudices financiers
Dans le marketing, un dommage peut être exclusivement financier, sans blessure ni dégât matériel préalable. Une erreur de ciblage, par exemple, peut entraîner une réclamation pour des dépenses publicitaires engagées inutilement. Il faut donc examiner la couverture des dommages immatériels non consécutifs, ainsi que ses exclusions. La garantie ne signifie pas que toute contre-performance commerciale sera indemnisée : la responsabilité de l’agence et les conditions contractuelles restent déterminantes.
Le cyber : protéger aussi le fonctionnement de l’agence
Une RC pro ne finance pas automatiquement la réponse à une attaque informatique. Une couverture cyber peut prévoir une assistance pour contenir l’incident, restaurer certains systèmes ou gérer les conséquences d’une fuite de données. Vérifiez les exigences de sécurité imposées : authentification multifacteur, sauvegardes, mises à jour ou procédures de contrôle. Une garantie mal comprise ne remplace pas ces mesures opérationnelles.
Lire les exclusions à travers des scénarios concrets
La lecture des conditions générales devient plus utile lorsqu’elle part de vos dossiers habituels. Demandez à l’assureur ou au courtier de préciser par écrit le traitement de plusieurs incidents plausibles. L’objectif n’est pas d’obtenir une promesse abstraite, mais d’identifier les limites avant une réclamation.
Contenus, droits d’auteur et engagements de résultat
Une agence peut être mise en cause pour l’utilisation d’une photographie, d’une musique, d’une typographie ou d’un élément graphique sans autorisation suffisante. Les garanties relatives à la propriété intellectuelle, aux atteintes à l’image et aux publications doivent être examinées explicitement. Elles peuvent comporter des restrictions selon la nature du droit concerné ou les circonstances de l’utilisation.
Attention également aux promesses inscrites dans vos propositions commerciales. Garantir un chiffre d’affaires, un classement sur un moteur de recherche ou un volume de ventes peut créer un engagement que l’assurance ne prend pas en charge. Distinguez clairement les livrables promis, les moyens mobilisés et les objectifs visés. Les pénalités contractuelles, remboursements d’honoraires et frais de reprise ne sont pas automatiquement couverts.
Sous-traitants, plateformes et clients étrangers
Vérifiez si le contrat couvre votre responsabilité lorsque vous faites intervenir un prestataire, sans supposer qu’il assure directement ce dernier. Demandez aussi à vos sous-traitants une attestation adaptée à leur mission. Pour les clients étrangers, contrôlez à la fois les territoires couverts et les juridictions admises : pouvoir travailler à distance dans un pays ne signifie pas nécessairement être couvert pour un litige porté devant ses tribunaux.
Considérez chaque compte client comme un système en orbite autour de l’agence : hébergeur, freelance, plateforme publicitaire et outil d’automatisation gravitent autour d’un même projet. Cartographier ces dépendances révèle où une panne ou une erreur peut se propager. Pour chaque accès sensible, notez qui le possède, qui valide les actions et qui peut le révoquer. Cette carte aide à expliquer le risque à l’assureur, mais aussi à réduire l’étendue d’un incident.
Comparer les offres sans se limiter au prix annuel
Il n’existe pas de tarif universel pertinent pour une assurance d’agence marketing. Le coût dépend notamment des activités déclarées, du chiffre d’affaires, des garanties, des plafonds et des franchises. Comparer uniquement les cotisations revient à ignorer la part du risque qui restera à votre charge.
- Le plafond par sinistre et par année : vérifiez le montant mobilisable pour une réclamation et pour plusieurs dossiers successifs.
- Les sous-plafonds : certaines garanties peuvent être limitées à un montant inférieur au plafond principal.
- La franchise : mesurez ce que votre trésorerie peut absorber sans difficulté.
- Les frais de défense : demandez s’ils réduisent le plafond disponible pour indemniser le client.
- La période de garantie : vérifiez le traitement des prestations antérieures et des réclamations après résiliation.
Pour dimensionner la couverture, partez d’un incident crédible sur votre mission la plus exposée, pas seulement du montant de vos honoraires. Une prestation facturée modestement peut affecter un budget média important ou un site marchand stratégique.
Avant de signer, transmettez une description fidèle de l’activité, un exemple de contrat client et vos principaux scénarios de risque. Conservez les réponses écrites et réévaluez la couverture lorsque vous ajoutez une prestation ou acceptez un client plus exposé. La bonne assurance est celle dont le périmètre suit le travail réel de l’agence, avec des limites comprises et financièrement supportables.